Cuộc chiến không cân sức giữa gà nội và gà ngoại
Theo số liệu từ Cục Hải quan gần 217.400 tấn thịt và phụ phẩm gia cầm đã tràn vào Việt Nam chỉ trong 7 tháng đầu năm 2026, tăng hơn 40% so với cùng kỳ năm ngoái. Áp lực từ hơn 31.000 tấn thịt gà ngoại đổ bộ mỗi tháng đang đẩy ngành chăn nuôi nội địa vào một cuộc chiến sinh tử bất bình đẳng. Xung quanh câu chuyện này, Tạp chí Thế giới Gia cầm đã có cuộc trao đổi với TS. Nguyễn Thanh Sơn, Chủ tịch Hiệp hội Gia cầm Việt Nam.
Gần 217.400 tấn là con số kỷ lục về khối lượng nhập khẩu thịt và phụ phẩm gia cầm chỉ trong 7 tháng đầu năm 2026. Nhìn nhận của ông về điều này như thế nào và ngành chăn nuôi gia cầm trong nước đang phải chịu những áp lực gì từ làn sóng nhập khẩu đó, thưa ông?
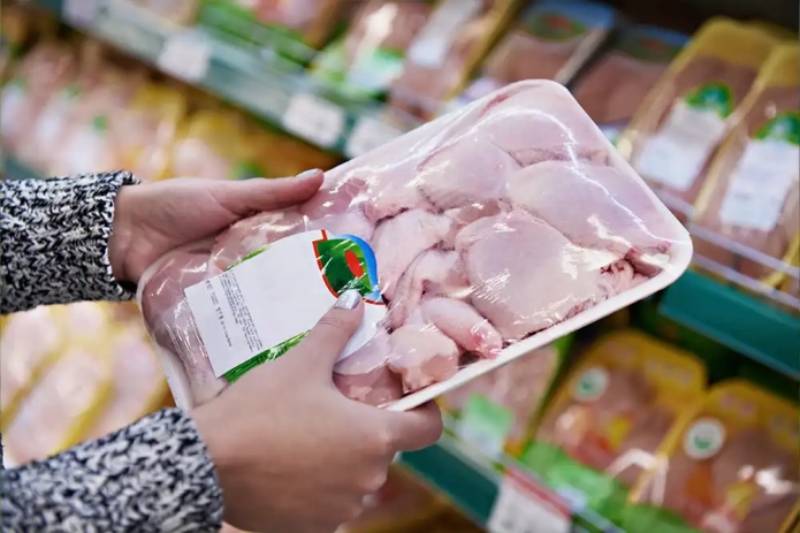
Số liệu trích dẫn của báo chí từ Cục Hải quan cho thấy, chỉ trong 7 tháng đầu năm 2026, sản lượng thịt và phụ phẩm gia cầm nhập khẩu đã cán mốc gần 217.400 tấn, tăng hơn 40% so với cùng kỳ năm ngoái. Tính ra mỗi tháng, thị trường Việt Nam đang phải hấp thụ hơn 31.000 tấn thịt gà ngoại. Con số này chiếm tới 36,5% tổng lượng thịt nhập khẩu các loại của cả nước, khiến thịt gia cầm đang là mặt hàng chăn nuôi bị cạnh tranh khốc liệt nhất hiện nay. Dòng chảy ồ ạt của thịt gà ngoại (đặc biệt là các sản phẩm giá rẻ như đùi gà, cánh gà, gà dai nguyên con đông lạnh) đang tạo ra áp lực dư cung trực tiếp, tác động tiêu cực đến ngành chăn nuôi gia cầm trong nước. Sự tràn ngập của gà nhập khẩu giá rẻ buộc các trang trại nội địa phải hạ giá bán để cạnh tranh, nhiều thời điểm giá bán ra thấp hơn cả chi phí chăn nuôi. Theo Hiệp hội Gia cầm Việt Nam (VPA), giá gà trắng xuất chuồng tại thủ phủ chăn nuôi miền Nam có thời điểm đã chạm đáy, chỉ còn 22.000 – 24.000 đồng/kg. Với mức giá này, người chăn nuôi nắm chắc phần lỗ từ 5.000 – 7.000 đồng/kg. Tình trạng thua lỗ kéo dài liên tục nhiều tháng qua đang vắt kiệt dòng vốn tái sản xuất của toàn ngành.
Mức giá CIF nhập khẩu bình quân chỉ khoảng 26.500 đồng/kg là một con số gây sốc. Theo ông, những yếu tố cốt lõi nào đã đẩy lượng thịt gia cầm ngoại tràn vào Việt Nam tăng đột biến hơn 40% trong các tháng đầu năm 2026, và vì sao hàng ngoại nhập lại có mức giá “rẻ đến khó tin” như vậy?
Trước hết chúng ta cần làm rõ mức giá bình quân 26.500 đồng/kg thịt gà (khoảng hơn 1 USD/kg) là giá CIF (Giá tại cảng Việt Nam). Con số 26.500 đồng/kg không phải là giá của “nguyên một con gà tươi làm sạch”. Đây là mức giá trung bình khi cào bằng tất cả các bộ phận được nhập về, bao gồm cả những phần có giá siêu rẻ. Giá này không đại diện cho “nguyên con gà tươi”, mà là giá trộn lẫn giữa đùi gà đông lạnh chiếm tỷ trọng lớn nhất (71,5%) cùng với các loại phụ phẩm giá rẻ như xương gà, cổ, cánh, lòng, mề.
Mức giá này chưa bao gồm thuế nhập khẩu (thường từ 15 – 20% tùy dòng thuế/ hiệp định thương mại FTA), thuế VAT, chi phí lưu kho lạnh, chi phí kiểm dịch và biên lợi nhuận của doanh nghiệp phân phối nội địa. Khi ra đến thị trường bán sỉ, giá đùi gà ngoại sẽ dao động lên mức 40.000 – 45.000 đồng/kg, và bán lẻ tại chợ/siêu thị là 50.000 – 55.000 đồng/kg.
Theo tôi, có 4 yếu tố cốt lõi khiến lượng thịt và phụ phẩm gia cầm nhập khẩu vào Việt Nam tăng đột biến hơn 40% trong 7 tháng đầu năm 2026 và giá nhập khẩu rẻ hơn năm ngoái.
Thứ nhất, lộ trình cắt giảm thuế quan từ các Hiệp định thương mại (FTA) chạm mốc ưu đãi sâu. Việt Nam đang bước vào giai đoạn thực thi sâu rộng các hiệp định thương mại tự do thế hệ mới như CPTPP, EVFTA, và đặc biệt là các thỏa thuận song phương/ đa phương với các cường quốc chăn nuôi. Lộ trình cắt giảm thuế nhập khẩu đối với thịt gia cầm đông lạnh từ mức 15 – 20% trước đây hiện đang tiến dần về mức 0 – 5%. Thuế giảm sâu khiến giá vốn đóng cửa khẩu (giá CIF cộng thuế) của hàng ngoại thấp kỷ lục, kích thích các doanh nghiệp đầu mối ồ ạt gom hàng.
Thứ hai, sự chuyển dịch dòng giao thương toàn cầu và xu hướng xả kho từ Âu – Mỹ do dư cung tại các nước xuất khẩu. Chuỗi logistics và thương mại gia cầm toàn cầu ghi nhận sự gia tăng sản lượng mạnh mẽ từ các nước lớn như Mỹ, Brazil, Thổ Nhĩ Kỳ hay Ba Lan. Đặc biệt, thị trường Thổ Nhĩ Kỳ xuất sang Việt Nam tăng đột biến về sản lượng. Khi các kho lạnh tại phương Tây bị ứ đọng do tiêu thụ nội địa chậm, các doanh nghiệp ngoại sẵn sàng đại hạ giá phân khúc đùi, cổ, cánh, nội tạng đông lạnh (vốn là phụ phẩm đối với họ). Việc này đẩy mức giá nhập khẩu bình quân tại cảng Việt Nam giảm sâu gần 29% so với cùng kỳ (rơi xuống mức 1,06 $/kg so với bình quân 1,3 $/kg năm ngoái). Giá càng rẻ, lực cầu nhập khẩu từ các thương nhân Việt Nam càng tăng mạnh.
Thứ ba, doanh nghiệp nội địa tìm nguồn đạm thay thế nhằm hạ chi phí suất ăn công nghiệp. Chi phí vận hành, logistics và giá thực phẩm tươi sống tại thị trường Việt Nam đang thiết lập mặt bằng giá mới cao hơn. Hệ quả là các doanh nghiệp chế biến sâu (làm giò chả, xúc xích, lạp xưởng) và các đơn vị thầu suất ăn công nghiệp cho công nhân, trường học bị siết chặt biên lợi nhuận. Để giữ nguyên giá suất ăn (ví dụ ở mức 25.000 – 30.000 đồng/suất), các bếp ăn công nghiệp bắt buộc phải từ bỏ thịt gà tươi nội địa và chuyển dịch đồng loạt sang sử dụng đùi gà, cánh gà ngoại đông lạnh nhằm giảm 40 – 50% chi phí nguyên liệu. Sức cầu lớn từ phân khúc thương mại này đã trực tiếp kéo lượng hàng nhập khẩu tăng vọt.
Thứ tư, hệ thống hàng rào kỹ thuật (SPS) của Việt Nam chưa đủ chặt chẽ. So với các nước trong khu vực, hàng rào kỹ thuật và các quy định về an toàn vệ sinh thực phẩm đối với thực phẩm đông lạnh nhập khẩu của nước ta hiện nay vẫn còn tương đối cởi mở. Hệ quả là các quốc gia xuất khẩu dễ dàng đưa các sản phẩm pha cắt đông lạnh, phụ phẩm ăn được (lòng, mề, phao câu) vào Việt Nam mà không gặp phải các rào cản khắt khe về thời hạn sử dụng còn lại, hay các tiêu chuẩn kiểm dịch ngặt nghèo như cách chăn nuôi nội địa đang phải gánh chịu. Sự dễ dàng về thủ tục này đã biến Việt Nam trở thành “vùng trũng” thu hút dòng chảy gia cầm giá rẻ từ khắp nơi trên thế giới.
Mức chênh lệch giá giữa gà nội và gà ngoại đang đặt ngành chăn nuôi trước một bài toán sinh tồn. Ông có thể phác họa bức tranh chi phí sản xuất gà thịt hiện nay tại Việt Nam? Với cục diện chênh lệch này, chúng ta phải thay đổi thế nào khi năng lực cạnh tranh về giá gần như đã chạm đáy?
Hiện tại, chi phí sản xuất 1 kg gà lông trắng tại Việt Nam dao động trong khoảng 27.000 – 30.000 đồng (tùy thuộc vào tỷ lệ hao hụt do dịch bệnh và biến động giá nguyên liệu). Trong đó, thức ăn chăn nuôi là 18.900 – 21.000 đồng (chiếm 70%); con giống (gà con 1 ngày tuổi) 3.500 – 4.200 đồng (chiếm 5%); thuốc thú y và vaccine là 1.350 – 1.500 đồng (chiếm 4 – 5%); điện, nước, chất độn chuồng là 1.100 – 1.200 đồng (chiếm 3 – 4%); nhân công trực tiếp là 800 – 900 đồng (chiếm 3%); khấu hao tài sản và chi phí khác là 1.200 – 1.350 đồng (chiếm 4 – 5%).
Nếu so sánh với các nước trong khu vực châu Á, giá thành sản xuất gà trắng của các doanh nghiệp và tập đoàn lớn thuộc ở nước ta vào nhóm tối ưu nhất, được xếp thứ 2/18 quốc gia về khả năng tối ưu chi phí sản xuất. Cụ thể bao gồm: Ấn Độ (1,05 USD/ kg), Việt Nam (1,06 USD/kg), Pakistan (1,07 USD/kg)… Trong khi đó, con số này ở Nhật Bản là 2,07 USD/kg và Brunei là 2,20 USD/kg.
Hệ thống sản xuất của các doanh nghiệp và tập đoàn lớn ở nước ta đã đạt đến giới hạn biên của hiệu quả chi phí, dư địa để giảm giá thành gần như không còn nhiều.
Hiện nay, giá bán gà trắng sản xuất trong nước phổ biến như sau: Gà nguyên con móc hàm (đã bỏ đầu, chân, nội tạng) có giá sỉ tại lò mổ dao động từ 38.000 – 45.000 đồng/kg. Giá bán lẻ tại các chợ và siêu thị khoảng 50.000 – 60.000 đồng/kg. Ức gà fillet (không da, không xương) – phần đắt nhất của con gà trắng nội địa – có giá bán lẻ khoảng 60.000 – 80.000 đồng/kg do được các phòng tập gym và chuỗi thực phẩm lành mạnh tiêu thụ mạnh. Đùi gà góc tư tươi có giá bán lẻ dao động từ 65.000 – 80.000 đồng/kg. Cánh gà tươi có giá bán lẻ dao động từ 70.000 – 85.000 đồng/kg.
Việc hệ thống sản xuất đã “chạm trần” hiệu quả đồng nghĩa với việc người chăn nuôi Việt Nam không thể cắt giảm giá thành sâu hơn nữa bằng các biện pháp kỹ thuật thông thường. Khi cuộc đua về giá đã không còn lợi thế, ngành chăn nuôi gia cầm trong nước bắt buộc phải chuyển dịch từ chiến lược “đua giá rẻ” sang chiến lược “cạnh tranh bằng sự khác biệt và chuỗi giá trị”.
Thứ nhất, xoay trục phân khúc, tránh đối đầu trực diện. Gà nhập khẩu chủ yếu là thịt đông lạnh và các phần phụ phẩm (đùi, cổ cánh, chân, nội tạng ăn được). Do đó, doanh nghiệp nội địa cần tập trung tổng lực vào phân khúc thịt tươi sống (thịt mát) tiêu thụ trong ngày tại các chợ truyền thống và siêu thị – nơi mà hàng đông lạnh nhập khẩu không thể thay thế.
Thứ hai, phát huy lợi thế dòng gà bản địa (gà lông màu, gà thả vườn). Người tiêu dùng Việt Nam có thói quen và sở thích ăn thịt gà dai, thơm (gà ta, gà thả vườn) hơn là thịt gà công nghiệp bở trong các bữa ăn gia đình. Đây là vùng đệm an toàn tuyệt đối mà gà ngoại không thể xâm nhập. Cần quy hoạch và tối ưu hóa quy trình nuôi gà lông màu để giảm giá thành, biến đây thành mũi nhọn chiếm lĩnh thị trường nội địa.
Thứ ba, khép kín chuỗi cung ứng (Mô hình 3F: Feed – Farm – Food). Đối với các doanh nghiệp lớn và chuỗi liên kết, cần chuẩn bị tâm thế và nguồn lực cho cuộc cách mạng chuyển đổi số và chuyển đổi xanh. Doanh nghiệp cần chủ động tự chủ nguồn giống chất lượng cao, dinh dưỡng chuẩn, phòng bệnh hiệu quả và đầu tư sâu vào hệ thống nhà máy giết mổ, chế biến hiện đại. Đồng thời, phải thiết lập các tiêu chuẩn quản trị rủi ro nghiêm ngặt và minh bạch hóa dữ liệu chuỗi cung ứng qua Blockchain để bảo vệ thương hiệu.
Đối với các hộ chăn nuôi, phải dứt khoát từ bỏ tư duy chăn nuôi tự phát, “được chăng hay chớ”. Người nông dân cần chuẩn bị kiến thức kỹ thuật, chuyển sang chăn nuôi chuyên nghiệp bằng mô hình chuồng kín và tham gia vào các hợp tác xã kiểu mới. Con đường sống còn của nông hộ là trở thành một mắt xích vệ tinh, chia sẻ rủi ro và lợi ích trong chuỗi giá trị khép kín của tập đoàn lớn. Các hộ chăn nuôi nhỏ lẻ đơn độc sẽ bị loại bỏ dần. Xu hướng bắt buộc là phải liên kết chặt chẽ với các tập đoàn lớn theo mô hình gia công hoặc hợp tác xã. Chuỗi liên kết này giúp tự chủ nguồn cám, kiểm soát dịch bệnh, bao tiêu đầu ra và triệt tiêu các khâu trung gian phân phối vốn đang đẩy giá gà từ trang trại đến tay người tiêu dùng lên cao vô lý.
Cuối cùng, ngành gia cầm bắt buộc phải tái cấu trúc mô hình tăng trưởng. Thời kỳ chạy theo số lượng, tăng đàn cơ học bằng mọi giá đã khép lại. Tái cấu trúc lúc này là bài toán chuyển dịch toàn diện sang chiều sâu và tự chủ chuỗi cung ứng. Chúng ta cần tập trung tối ưu hóa hiệu suất trên từng đơn vị vật nuôi thông qua công nghệ di truyền, dinh dưỡng chính xác và phòng bệnh hiệu quả. Bên cạnh đó, việc tái cấu trúc phải gắn liền với tối ưu hóa chuỗi giá trị: giảm bớt các khâu trung gian thương lái, chuyển dịch mạnh mẽ từ mô hình chỉ bán thịt tươi sang gia tăng tỷ trọng các sản phẩm chế biến sâu có giá trị gia tăng cao.
PV (Thực hiện)